



叉车销量保持两位数增长,为什么部分企业和经销商未必感受到同样的市场热度?
中国工程机械工业协会对叉车主要制造企业的统计显示,2026年10月,各类叉车销量129,760台,同比增长13.6%;但剔除电动步行式仓储车辆后,销量为44,844台,同比下降0.86%。进一步看,后一口径的国内销量同比下降9.49%,出口则增长13.8%。
这不是两组数据相互矛盾,而是同一市场内部出现了不同的增长方向。从产品看,电动步行式仓储车辆支撑着销量增长;从市场看,出口增长强于国内。理解这两层结构,比单独盯着13.6%更接近行业实际。
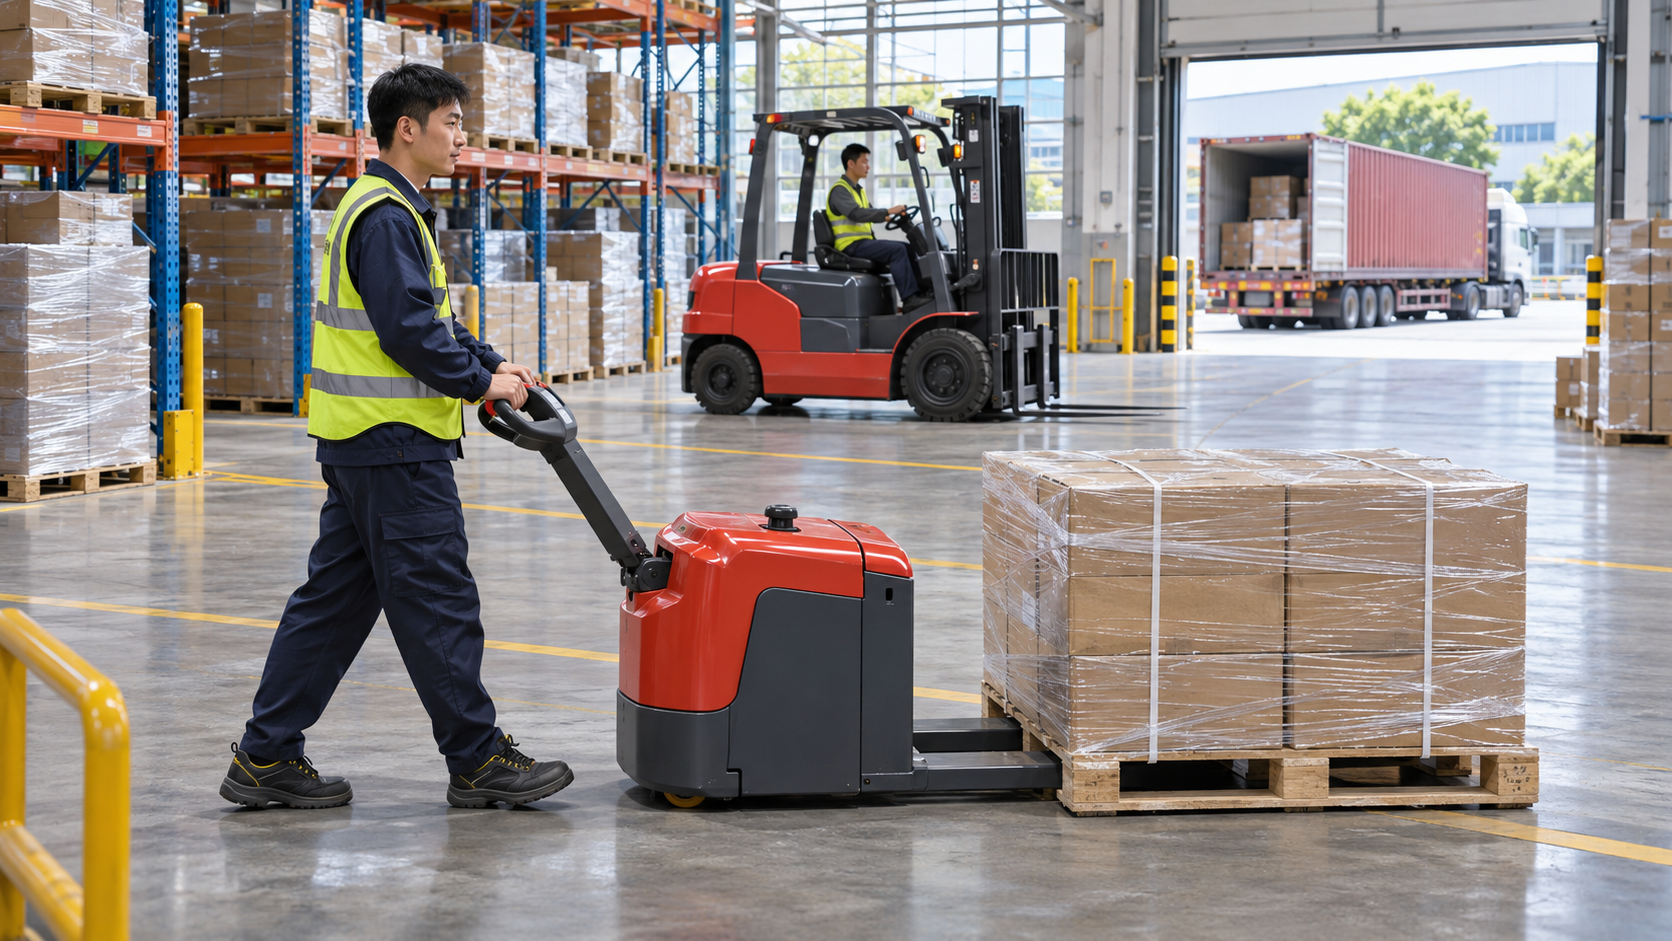
行业场景示意图,AI生成,非企业实拍。
把协会公布的两组数据相减,可以得到10月电动步行式仓储车辆销量:
129,760-44,844=84,916台。
以全部叉车销量为分母,这类车辆占比约65.44%。也就是说,统计范围内当月每卖出100台叉车,约65台属于电动步行式仓储车辆。
将国内和出口分别拆开,结构更加清楚:
| 2026年10月 | 国内销量 | 出口销量 | 合计 |
|---|---|---|---|
| 全部叉车 | 74,557台 | 55,203台 | 129,760台 |
| 剔除电动步行式仓储车辆后 | 25,767台 | 19,077台 | 44,844台 |
| 电动步行式仓储车辆,差额计算 | 48,790台 | 36,126台 | 84,916台 |
表中前两行来自协会统计,第三行为同范围相减所得。
按公布的销量和同比增速反推上年同期,再计算差额,10月电动步行式仓储车辆销量同比增幅约为23.1%。由于原始同比增速经过四舍五入,这一结果属于近似测算,不是协会直接公布值。
这意味着,步行式车辆不仅在销量中占比较高,其增长还抵消了其他车辆合计销量的下降。
但这里必须澄清:“剔除电动步行式仓储车辆后”,不等于“燃油叉车”。剩余类别仍包括电动平衡重式叉车、其他电动仓储车辆以及内燃叉车。不能把这组数据简单写成“电动增长、燃油下降”,更不能据此判断中大型电动叉车的具体表现。
10月,全部叉车国内销量同比增长5.92%,出口增长25.9%。但剔除电动步行式仓储车辆后,国内下降9.49%,出口仍增长13.8%。
这组对照揭示了两个不同的市场状态。
国内市场的总量增长,依赖步行式车辆的增量抵消其余类别的下降。按照公开同比数据近似反推,10月国内电动步行式仓储车辆销量同比增长约16.4%。因此,经营不同产品的企业,即使面对同一个国内市场,也可能感受到完全不同的冷暖。
出口的增长覆盖面则相对更广:步行式车辆在增长,剔除步行式车辆后的合计销量也在增长。不过,“覆盖面更广”只是两组统计的比较,不能进一步推导为每一种车型、每一个出口目的地都在增长。
从份额看,10月出口销量占全部叉车销量的42.54%,计算公式为55,203÷129,760。
从增量看,依据公布的同比增速近似反推,出口贡献了当月全部叉车同比新增销量的约73%。这一比例不是出口销量占比,而是出口增量在行业总增量中的占比。
这也解释了为什么相同的行业增长,对不同企业的意义并不相同:国内业务占比、出口布局以及产品组合不同,能够获得的增量也不同。行业总销量上涨,不能直接变成每家企业的增长预期。
10月数据值得重视,但不能用一个月代替全年判断。
2026年1—10月,全部叉车累计销量142.73万台,同比增长16.9%;剔除电动步行式仓储车辆后,累计销量52.91万台,仍增长6.62%。后一口径中,国内累计销量增长0.94%,出口增长17.6%。
因此,更准确的判断是:累计增长仍在,但国内部分产品的增长基础偏弱,10月的分化更加值得观察。
不能因为单月下降,就把原因全部归结为制造业需求收缩;也不能因为累计仍增长,就忽略不同产品的经营压力。
协会快报反映的是主要制造企业销量,不是终端设备开工率,也不是客户采购意愿调查。订单交付节奏、渠道库存、客户行业变化等,都需要对应证据才能判断。现有数据能够确认销量分化,却不能独立解释分化的全部原因。
尤其不能将“剔除步行式车辆后下降”直接等同于“传统叉车被无人叉车替代”。两者之间是否存在替代、替代了多少,并没有在这张销量表中得到证明。
对主机厂而言,销量是一张“台数表”,不是收入表,更不是利润表。
不同车型的售价、配置、服务内容和交付成本不同。产品组合发生变化时,销量增速与收入增速不一致并不难理解。但仅凭行业销量数据,仍不能判断某家企业是否降价、平均售价下降多少,或者盈利能力是否改善。
对电池企业而言,也不能把叉车销量增长13.6%,直接换算成动力电池需求增长13.6%。
原因在于,电池需求还取决于电动产品占比、锂电与铅酸结构,以及各类锂电车型的实际带电量。步行式车辆占全部销量65.44%,既不是全部叉车的电动化率,也不是锂电化率。
更合理的测算应当逐类进行:
新增设备配套锂电需求=各类车辆销量×该类锂电配套比例×该类锂电车型平均带电量,再分项加总。
如果平均带电量采用kWh,换算为GWh还需要除以100万。即便完成这一测算,得到的仍是设备配套需求估算,不必然等于电池企业同期实际出货或装机。
本次月度快报没有提供完成上述计算所需的化学体系和容量分布,因此不能据此得出电池需求量,更不能判断全市场平均带电量已经上升或下降。
中国工程机械信息网&6300叉车网认为,10月叉车数据最重要的提醒,不是行业由热转冷,而是总量越来越难以代表所有企业的经营处境。
对国内渠道,应该把步行式仓储车辆与其他车型分开看;对出口企业,应该把台数增长与价格、交付及售后成本分开看;对电池供应商,则应把车辆数量与实际配套电量分开看。
电动步行式仓储车辆的规模增长是真实增量,其他类别的出口增长同样值得关注。但这些机会并不自动对应更高收入、更高利润或更大的电池需求。
叉车市场究竟哪里在增长?目前公开数据给出的答案是:产品端,步行式仓储车辆支撑总量;市场端,出口提供了更强的增量。下一步经营判断,应当从“行业增长多少”,转向“哪些产品、哪些市场的增长,能够转化为自己的订单与收益”。
数据说明:采用中国工程机械工业协会2026年10月主要制造企业销量统计,可核查于《2026年10月工程机械行业主要产品销售快报二》,转载发布日期为2026年11月16日。文中步行式车辆销量为差额计算;近似同比及增量贡献按“上年同期销量=本期销量÷(1+同比增速)”反推,存在公开增速四舍五入带来的误差。本文依据公开资料分析,不含采访内容。
本文系中国工程机械信息网(http://www.6300.net/)原创作品,若需转载务必以超链接的形式注明出处,转载时严禁任何有悖原文的文字修改;本网有权对所有侵权行为进行责任追究。
友情提醒 |
本信息真实性未经中国工程机械信息网证实,仅供您参考。未经许可,请勿转载。已经本网授权使用的,应在授权范围内使用,并注明“来源:中国工程机械信息网”。 |
特别注意 |
本网部分文章转载自其它媒体,转载目的在于传递更多行业信息,并不代表本网赞同其观点和对其真实性负责。在本网论坛上发表言论者,文责自负,本网有权在网站内转载或引用,论坛的言论不代表本网观点。本网所提供的信息,如需使用,请与原作者联系,版权归原作者所有。如果涉及版权需要同本网联系的,请在15日内进行。 |
 更多>>最新资讯
 2025CICEE长沙工程机械展专题
 bauma CHINA 2024上海宝马工程..


 2025长沙国际工程机械展:铁建重工
 2025长沙国际工程机械展:中联重科
 2025长沙国际工程机械展:潍柴动力
 2025长沙国际工程机械展:三一
