



2026年前八个月,中国工程机械市场呈现出增长与分化并行的特征:主要产品销量保持增长,海外需求持续释放,电动化加快改变产品结构;与此同时,部分设备国内销售承压,存量设备利用水平仍有待改善。
中国工程机械信息网(6300.net)综合中国工程机械工业协会最新发布数据、国家统计局资料及企业披露判断,行业正在经历出口扩张、设备更新和技术替代共同作用的调整阶段。分析市场前景,需要同时回答三个问题:新增订单来自哪里,设备投入后能否有效运营,销售增长能否转化为利润和现金流。
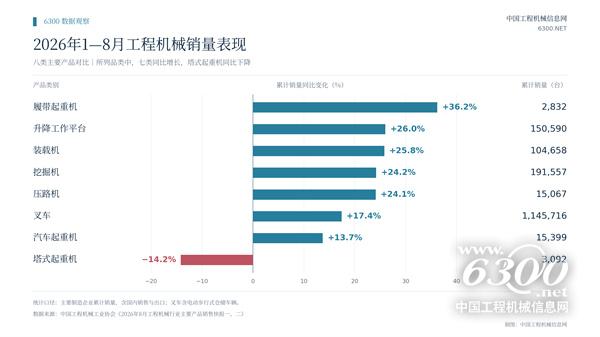
主要产品保持增长,不同市场的需求强度存在明显差异。据中国工程机械工业协会对主要制造企业的统计,2026年1—8月部分主要产品销售情况如下。
| 产品 | 累计销量(台) | 同比变化 |
| 挖掘机 | 191,557 | +24.2% |
| 装载机 | 104,658 | +25.8% |
| 汽车起重机 | 15,399 | +13.7% |
| 履带起重机 | 2,832 | +36.2% |
| 塔式起重机 | 3,092 | -14.2% |
| 压路机 | 15,067 | +24.1% |
| 升降工作平台 | 150,590 | +26.0% |
| 叉车(含电动步行式仓储车辆) | 1,145,716 | +17.4% |
这组数据表明,土方机械、部分起重设备及升降工作平台具有增长支撑,塔机市场仍处于调整之中。但总销量包含出口,不能直接用于判断国内施工需求。例如,前八个月压路机国内销量下降11.1%,出口增长45.8%,国内外市场走势明显不同。
观察当月变化也有必要。8月挖掘机国内销量同比增长3.92%,出口增长32.7%。内外需求的增速差距提示企业,要分别安排国内渠道备货和海外订单交付。累计增长反映前期成果,当月变化则有助于识别后续经营节奏。
叉车同样需要拆分观察:前八个月,剔除电动步行式仓储车辆后的销量增长8.36%,低于全品类17.4%的增幅。对制造企业和经销商而言,品类结构比总量排名更能说明业务机会,仓储车辆的增长不能直接外推到所有工业车辆。
国内市场的关键,在于识别投资结构与实际施工需求。国家统计局数据显示,1—8月全国固定资产投资(不含农户)下降7.2%,基础设施投资按其当期公布口径下降4.0%;同期设备工器具购置投资增长9.3%,采矿业投资增长3.4%。
这意味着,新增建设需求与设备购置需求并不同步。设备更新、节能替代以及局部产业投资,可以在整体投资承压时形成订单。不过,全国设备工器具购置涵盖多个行业,其增幅不能直接视为工程机械更新需求增幅。
从市场开发角度看,企业应进一步围绕矿山、港口、工业物料搬运和市政维护等具体工况组织产品与服务。客户是否有稳定作业量、项目资金能否及时到位、现有设备是否具备更新必要性,都会影响采购决策。对订单的判断,需要落实到施工安排、设备用途和付款能力。
协会8月市场指数也提供了另一面证据:主要产品月平均工作时长为74.4小时,同比下降5.13%;月开工率为51%,同比下降4.15个百分点,两项指标环比均有改善。
销量与开工指标的统计对象不同,二者分化不足以证明渠道积压,却提示终端需求仍需验证。季节、天气、设备更新及样本结构均可能影响结果。后续应持续跟踪开工时长、租金与回款,观察新机销售增长能否获得运营收入的支持。
出口仍是重要增长来源,企业竞争正在延伸至当地服务能力。根据协会整理的海关数据,1—8月工程机械出口额达到466.14亿美元,同比增长20.8%;人民币口径为3215.75亿元,同比增长16.1%。两种币种口径应分别比较,不宜混用。
市场拓展也具有区域差异。协会公布的上半年数据显示,对非洲、南美洲出口额分别增长50.7%和35.3%。这些市场值得关注,但区域增长不能替代对具体国家、项目和客户的审查,物流成本、支付条件及服务半径仍会影响订单收益。
企业近期披露反映了这一变化。三一重工上半年海外主营业务收入为320.40亿元,占主营业务收入61.33%;公司同时推进海外渠道、配件仓储和本地团队建设。中联重科9月披露,在印尼矿业展参展两日签约超过10亿元,并已在当地布局近50家直营销售与服务网点。
展会签约体现市场拓展成果,其转化为交付、收入和回款仍需要过程。中国工程机械信息网认为,海外竞争将更重视设备全生命周期的服务:配件是否及时供应、故障能否快速处理、产品是否适应当地工况,决定客户是否持续采购。国际化能力也应由这些运营结果来检验。
对准备扩大出口的企业,市场选择应与服务投入同步测算。在销量尚未形成规模的地区,自建网点可能增加固定成本;通过合作伙伴拓展,则需要建立配件库存、维修培训和客户反馈机制。服务能力与销售节奏相匹配,才能降低扩张过程中的交付风险。
电动化已经改变装载机销售结构,其扩散速度取决于使用条件。按协会数据计算,前八个月电动装载机国内销量30480台,占国内装载机销量约58.0%;计入出口后,电动产品占装载机总销量约31.6%。这反映的是新增销售结构,不能解释为存量设备电动化率。
同一统计期,电动挖掘机国内与出口合计668台,占挖掘机总销量约0.35%。两类设备的差异表明,电动化存在清晰的场景边界。固定作业区域、较高利用强度和可控补能条件,有助于电动设备发挥运营成本优势;频繁转场、供电不足及复杂连续作业,则对技术方案提出不同要求。
近期产品动向也印证了多种动力路线并行的方向。潍柴在9月印尼矿业展展示了生物柴油、混合动力、纯电动及矿区能源配套方案。从采购角度看,用户需要比较购机成本、能耗、补能设施投入、停机损失和残值,测算设备整个使用周期的经济性。
同期出口装载机中的电动产品占比约4.9%,明显低于国内销售口径,亦不能据此推定整个海外市场的电动化水平。国内产品向海外拓展,需要重新验证供电条件、能源价格、作业制度和维护能力。将设备与补能、服务方案一并交付,是值得探索的市场路径。
对整机厂而言,电动化竞争涉及整车匹配、热管理、控制策略和售后保障;对配套企业而言,机会也将延伸至动力电池、电驱、液压、充换电和维护服务。能够稳定降低单位作业成本的方案,更容易获得持续订单。
销量扩张之后,经营质量需要单独检验。以三一重工为例,上半年营业总收入增长19.49%,归母净利润增长9.13%,经营活动现金流量净额为97.68亿元,同比下降3.62%。单家企业不能代表全行业,但不同指标的增速差异说明,收入、利润和现金流应分别分析。
制造企业需要关注价格、产品组合、渠道库存与应收款质量;经销商需要核算销售毛利、融资成本及服务投入;租赁企业则应依据出租率、租金和回款周期安排扩机。对于设备采购者,可兑现的效率提升和运营收益,将成为评价品牌的重要依据。
价格竞争也应放在这一框架下审视。低价与延长账期可能促进短期成交,但如果后续服务和资金占用无法被合理覆盖,订单规模扩大反而可能削弱经营弹性。企业需要在签约前核算交付、质保、配件和融资成本,明确每笔业务能够创造的实际价值。
这也使后市场服务的价值更加突出。围绕维修响应、备件供应、设备健康管理及二手机处置建立能力,可以帮助客户提高可用率,也有助于企业在新机销售之外获得更稳定的客户关系。
展望第四季度,市场机会将继续围绕出口、更新与运营效率展开。基于现有数据,中国工程机械信息网判断,出口和适用场景中的电动替代仍有望提供支撑,国内不同品类与地区之间的分化也可能延续。全年增长质量能否进一步改善,取决于项目落地、设备利用水平和企业回款的共同变化。
如果后续开工时长、租赁收益与国内订单同步改善,行业增长将获得更扎实的基础;若销量保持增长而运营指标改善有限,企业则需要更审慎地安排备货、授信和产能。原材料、汇率及海外履约条件的变化,也应进入订单盈利测算。
未来几个月,建议重点跟踪国内销量、出口交付、设备开工、电动产品使用成本和经营现金流五类指标。企业能否把产品优势转化为客户可验证的作业收益,将直接影响下一轮订单的获取能力。中国工程机械的市场空间,正随着全球业务拓展与具体应用创新不断打开,其增长韧性最终需要由持续运营和有效回款来巩固。
数据说明:销量为协会统计的主要制造企业销售口径,包含国内销售与出口;海关出口额与企业海外收入统计范围不同。文中占比依据协会数据计算,市场判断为分析意见。
友情提醒 |
本信息真实性未经中国工程机械信息网证实,仅供您参考。未经许可,请勿转载。已经本网授权使用的,应在授权范围内使用,并注明“来源:中国工程机械信息网”。 |
特别注意 |
本网部分文章转载自其它媒体,转载目的在于传递更多行业信息,并不代表本网赞同其观点和对其真实性负责。在本网论坛上发表言论者,文责自负,本网有权在网站内转载或引用,论坛的言论不代表本网观点。本网所提供的信息,如需使用,请与原作者联系,版权归原作者所有。如果涉及版权需要同本网联系的,请在15日内进行。 |
 更多>>最新资讯
 2025CICEE长沙工程机械展专题
 bauma CHINA 2024上海宝马工程..


 2025长沙国际工程机械展:铁建重工
 2025长沙国际工程机械展:中联重科
 2025长沙国际工程机械展:潍柴动力
 2025长沙国际工程机械展:三一
