


当电动装载机不再只是产品目录里的“新能源选项”,主机厂究竟靠什么赢得下一轮竞争?
是更大的电池、更低的价格,还是更多的交付数量?
柳工近期披露的一组信息,为这个问题提供了新的观察角度。
在10月26日举行、10月27日公开记录的三季度业绩说明会上,柳工表示,今年纯电动装载机销量同比翻倍增长,公司电动化产品毛利水平高于海外业务平均水平;同时,公司坚持电芯外购、PACK自制,并在部分区域拓展微电网、油改电等业务。
这些信息值得放在一起看,但不能简单合并为“电动装载机销量翻倍、利润也翻倍”。公司没有公布对应的销量基数、分区域数量及具体毛利率;其中,销量描述指向纯电动装载机,毛利描述则指向电动化产品,两者并非完全相同的统计口径。
真正值得关注的是:电动装载机竞争,正在从能否实现电动替代,进一步转向谁能掌握系统成本、交付稳定生产能力,并将客户的节省转化为自身可持续的收益。
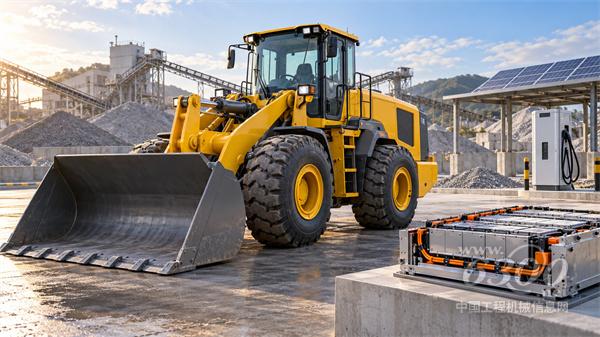
电动装载机与电池系统应用示意(AI生成,非柳工实机照片)
一、销量增长之后,竞争开始向经营质量深入
电动装载机已经形成规模,但国内与出口市场仍处在不同阶段。
据中国工程机械工业协会统计,2026年1—9月,主要制造企业国内销售装载机58,360台,其中电动装载机33,865台;出口装载机58,717台,其中电动装载机3,229台。
按同期间、同市场电动销量除以装载机总销量计算,国内电动化渗透率约为58.03%,出口约为5.50%。这里的出口占比是中国企业出口装载机中的电动比例,并非海外市场整体电动化率。
这组差异意味着,两种市场不能使用同一套销售逻辑。
在国内,电动装载机已不再是少数客户才会考虑的选择。对于准备更新设备的用户,比较对象可能从“柴油还是电动”,逐渐变成“不同品牌的电动设备,谁更适合我的作业方式”。
在海外,主机厂往往还需要回答更基础的问题:现场能否接入足够电力?班次之间是否有补能窗口?发生故障后谁来维修?设备退役时,电池和整机还值多少钱?
因此,销量增长固然重要,但下一阶段更值得追踪的是:增长发生在哪些工况,客户是否复购,以及每增加一台设备,需要投入多少售后、融资和基础设施资源。
卖出去,是销售结果;持续创造收益,才是商业模式经受住检验。
二、“毛利更高”,不等于电动产品天然更赚钱
电动产品出现较好的毛利表现,提供了一条值得验证的线索:主机厂可能不必完全依靠降价推动电动化,也有机会通过运营价值获得合理回报。
但必须分清两本账。
一本是客户的账。客户关注设备购置、能源、维护、补能设施、停机损失、融资及残值共同构成的全生命周期成本,即TCO。
另一本是主机厂的账。主机厂关注售价与制造成本,也必须承担研发、渠道、质保、服务和资金占用。
客户节省了能源费用,并不自动意味着主机厂利润提高;产品毛利较好,也不意味着扣除海外服务和资金成本后仍有同样优势。
更稳妥的行业判断应当是:电动装载机为价值定价提供了空间,但这种空间需要可靠的运营数据支撑。若主机厂能够证明,在同等工作量和可用率条件下,客户的综合成本确实下降,价格竞争就有可能转向生产效率和运营收益的竞争。
未来评价电动化业务,不宜只问“卖了多少台”,还应追问:质保支出有没有增加?回款周期有没有拉长?售后网络能否跟上销量扩张?
三、PACK自制,改变的是主机厂与电池供应商的分工
PACK,即电池包。电芯外购、PACK自制,首先说明了一种产业分工:主机厂仍采购上游电芯,同时将电池包制造留在自身体系内。
柳工还披露,前三季度电池采购成本同比上升,公司通过技术与供应链管理控制系统成本涨幅。但公开记录没有提供单位成本、节省幅度及自制覆盖比例,尚不足以量化判断其成本优势。
中国工程机械信息网认为,这种模式值得关注的,不只是省下了多少采购费用,更是主机厂如何重新划定核心能力边界。
如果主机厂把PACK开发、制造和整机适配连接起来,就有机会更直接地协调电池配置与作业需求。例如,不同场景究竟需要更长续航,还是更高效的机会补能?为了增加电量而增加的重量和成本,是否带来了相应产出?
这些问题最终都要回到整机和工况,而不是停留在电池参数表上。
不过,PACK自制也不是没有门槛。它意味着制造、验证、质量追溯和售后责任需要相应落实。是否划算,取决于销量规模、产品复用程度以及自身能力,不能由一家企业的选择推导出“所有主机厂都应该自制”。
对电池供应商而言,这也不是简单的退出或替代关系。未来合作可能更加分层:有的提供电芯,有的提供完整系统,有的与主机厂共同开发。
因此,行业研究中的“电池供应商份额”,必须说明统计的是电芯、PACK还是系统。否则,同一套电池可能在不同环节被重复计算,或者被归入不同企业名下。
四、真正需要交付的,是设备能够持续工作的条件
微电网和油改电被纳入主机厂业务讨论,说明一个值得重视的方向:客户购买电动设备的障碍,未必都在设备本身。
一台机器参数再好,如果现场没有合适的补能条件,仍然难以形成稳定产出。相反,当设备选型、作业班次、供电条件和服务响应能够匹配,电动化才更容易从一次采购变成后续复购。
这也为经销商提出了新的能力要求。
过去,渠道的强项可能是销售、维修和配件供应;面向电动设备,是否还需要具备工况调查、补能协调、成本测算和高压系统服务能力?哪些工作由主机厂承担,哪些交给能源服务伙伴,责任如何划分?
这些问题,比单纯扩大新能源产品目录更接近商业落地。
当然,拓展微电网或油改电业务,并不等于相关模式已经成熟。还需要观察项目数量、收入贡献、投资主体和运营责任,才能判断它们究竟是辅助销售的服务,还是能够独立形成收益的业务。
结语:下一轮竞争,要看谁能把三本账算在一起
电动装载机竞争并没有结束于柴油动力被电池替代。
从柳工此次披露可以看到,销量、盈利、PACK制造和能源配套,已经开始出现在同一个经营议题中。这提示行业:下一轮竞争,需要同时算清客户的运营账、主机厂的利润账,以及供应链的成本与责任账。
对用户而言,重要的是设备能否稳定完成任务;对主机厂而言,重要的是增长能否留下利润和现金流;对供应商而言,重要的是能否在更细化的分工中提供不可轻易替代的价值。
销量证明产品被选择,复购、回款和可验证的运营收益,才能进一步证明这条路径走得通。
电动装载机未来的竞争力,不只藏在电池有多少度电里,也藏在交付之后的每一个工作小时中。
友情提醒 |
本信息真实性未经中国工程机械信息网证实,仅供您参考。未经许可,请勿转载。已经本网授权使用的,应在授权范围内使用,并注明“来源:中国工程机械信息网”。 |
特别注意 |
本网部分文章转载自其它媒体,转载目的在于传递更多行业信息,并不代表本网赞同其观点和对其真实性负责。在本网论坛上发表言论者,文责自负,本网有权在网站内转载或引用,论坛的言论不代表本网观点。本网所提供的信息,如需使用,请与原作者联系,版权归原作者所有。如果涉及版权需要同本网联系的,请在15日内进行。 |
 更多>>最新资讯
 2025CICEE长沙工程机械展专题
 bauma CHINA 2024上海宝马工程..


 2025长沙国际工程机械展:铁建重工
 2025长沙国际工程机械展:中联重科
 2025长沙国际工程机械展:潍柴动力
 2025长沙国际工程机械展:三一
