


叉车卖得更多了,为什么龙头企业的收入没有按同样的速度增长?
2026年前三季度,行业叉车销量同比增长17.3%;同期,杭叉集团营业收入增长8.25%,安徽合力增长9.78%。
把这些数字摆在一起,很容易得出一个判断:是不是叉车降价了,企业正在“以价换量”?
但翻开销量统计和上市公司财报,会发现答案没有这么简单。行业台数、企业收入和最终利润,分别衡量不同的事情。它们之间的增速差,值得研究,却不能直接当作降价幅度或竞争力变化。
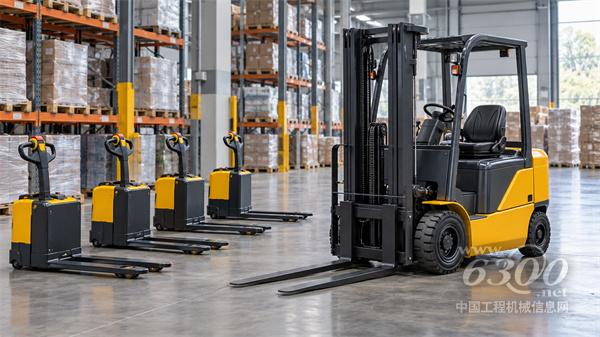

电动步行式托盘搬运车与乘驾式叉车应用AI生成示意。非杭叉集团或安徽合力实机、工厂照片
一、先看清楚:比较的是同一时期,不是同一口径
协会销量统计与两家企业三季报呈现出以下情况:
| 指标 | 2026年1—9月 | 同比变化 |
|---|---|---|
| 行业叉车销量 | 1,297,510 台 | +17.3% |
| 杭叉集团营业收入 | 151.24 亿元 | +8.25% |
| 安徽合力营业收入 | 163.94 亿元 | +9.78% |
| 杭叉集团归母净利润 | 17.90 亿元 | +2.11% |
| 安徽合力归母净利润 | 9.32 亿元 | -16.91% |
行业数据来自中国工程机械工业协会对主要制造企业的统计,包含国内销售与出口;企业数据来自10月28—29日披露的三季报,为上市公司合并口径、未经审计的财务数据。
首先需要排除一个误读:17.3%不是杭叉或合力自身的销量增速。
企业产品组合、区域布局和业务范围,与全行业统计并不相同。合并营业收入也不能直接等同于叉车整机销售收入。
因此,不能用企业收入增速除以行业销量增速,倒推出企业平均售价下降;同样,缺少企业同口径销量,也无法据此判断其销量份额是否下降。
这组数据能提出问题,但不能独立完成归因。
二、一个重要线索:不是所有车型都增长了17.3%
拆开行业数据,差异就更清楚了。
2026年1—9月,剔除电动步行式仓储车辆后,叉车销量为484,286台,同比增长7.37%,明显低于全部叉车17.3%的增速。
两种口径相减,可以得到电动步行式仓储车辆销量:
1,297,510-484,286=813,224台。
其占全部叉车销量的比例约为:
813,224÷1,297,510=62.68%。
9月单月的分化更加突出:全部叉车销量同比增长16.4%,剔除电动步行式仓储车辆后,则同比下降0.36%。
这说明,行业增长并非所有车型同步提速,电动步行式仓储车辆在总量增长中发挥了重要作用。
从收入形成机制看,一台紧凑型电动托盘搬运车与一台中大型乘驾式叉车,在销量统计中都计为“一台”,但不能假定它们贡献相同的收入。
如果增长较快的类别,单位售价低于原有销售组合,那么即使各型号都没有降价,综合平均售价也可能因产品组合变化而下降,进而出现“台数增长快、收入增长慢”。
产品组合变化与同款产品降价,是两件不同的事。
不过,这仍然只是解释行业现象的重要线索。两家公司的具体收入表现,还需要结合各自分车型销量、售价、区域结构和其他业务变化核实,不能把行业结构直接套到企业身上。
也不宜因为剔除某类车辆后增速较低,就将其称为“真实景气度”。步行式仓储车辆同样对应真实需求,只是其经济价值和应用场景需要单独分析。
三、为什么不能简单归结为“降价换销量”?
三季报里还有一个值得关注的细节:两家企业的综合毛利率走势并不相同。
依据合并利润表,以“营业收入减营业成本,再除以营业收入”计算:
· 杭叉集团前三季度综合毛利率约为26.02%,上年同期约23.48%,提高约2.55个百分点。
· 安徽合力前三季度综合毛利率约为22.29%,上年同期约23.81%,下降约1.52个百分点。
上述计算采用营业成本,而非还包含期间费用等项目的“营业总成本”;结果反映公司整体业务,并非电动叉车或某一车型的毛利率。
同样是收入增速低于行业销量增速,两家企业的毛利率却一升一降。这至少提醒我们:不能用一个笼统的“价格战”解释全部现象。
毛利率提高,不代表所有车型都涨价;毛利率下降,也不代表所有车型都降价。产品组合、销售区域、成本变化和其他业务表现,都可能影响结果。
真正能够验证“以价换量”的证据,应当是同一企业、同类产品、可比配置及市场条件下的成交价格与销量变化,而不是几个不同口径增速之间的差值。
四、收入增长与利润增长,还隔着一张费用表
从收入到利润,也不是简单的等比例转换。
两家公司前三季度财务费用均较上年同期增加约1.96亿元;杭叉同期销售、管理及研发费用也有所增长。上述费用变动会影响利润,但不能用来解释营业收入增速本身。
这里尤其需要区分:收入是否增长、毛利如何变化、费用消耗多少,是三个不同层次的问题。
财务费用增加,也不能在缺少明细的情况下全部归为汇兑损失,或全部归为借款利息增加。
因此,观察龙头企业经营表现,至少要沿着三条线展开:销量与价格怎样形成收入,产品和成本怎样形成毛利,期间费用及其他损益怎样影响最终利润。
否则,很容易把发生在利润表后端的压力,误读成前端产品销售出了问题。
五、对动力电池产业,这组数据意味着什么?
叉车行业销量增长17.3%,是否意味着配套锂电池需求也增长17.3%?
答案同样是:不能直接推算。
首先,叉车总销量包含不同动力类型;其次,电动叉车不等于锂电叉车,还需要区分锂电和铅酸;再次,不同车型和吨位的电池配置并不相同。
用于估算新售整机配套锂电需求的基本框架,应当是:
配套锂电需求(GWh)=Σ〔各类电动车型销量×该类锂电占比×销量加权平均单机电量(kWh)〕÷1,000,000。
如果统计范围还包含备用电池和存量设备换电池需求,则需要另行计入。电池出货与整机销售之间的库存及交付时间差,也应单独处理。
这意味着,台数增长较快的车型,不一定贡献同样高的电量增量;少量大容量车型的增长,也可能产生值得关注的电池需求。
对电池供应商而言,真正需要追踪的,不只是“叉车卖了多少台”,而是哪些车型在增长、其中多少使用锂电,以及每台实际配了多少电量。
六、下一步,应该追问哪些数据?
要进一步回答标题中的问题,还缺少几组关键证据:
一是企业分车型销量。区分步行式仓储车辆、乘驾式仓储车辆及平衡重式叉车,再结合吨位和动力类型观察。
二是可比价格与收入。把同款产品价格变化与销售组合变化分开,避免把均价变化全部理解为降价。
三是区域与业务结构。核对国内、出口及其他业务对收入的贡献,并评估汇率折算和收入确认节奏的影响。
四是锂电配置数据。区分锂电与铅酸,记录实际交付电量,而不是用单一产品配置代替市场平均值。
在这些信息补齐之前,更严谨的结论不是“龙头增长失速”,也不是“低价车型拖累行业”,而是:叉车行业的数量增长,正在提出更细致的价值量分析要求。
结语:从数台数,走向看增长的构成
叉车销量增长17.3%,与两家龙头收入增长8%—10%,并不矛盾。
目前可以确认的是:行业增长存在明显车型分化;企业收入与行业销量统计范围不同;两家企业的毛利率和利润表现也不能用同一种原因解释。
中国工程机械信息网认为,接下来判断行业景气度,不能只盯着总台数,还要看增长来自哪里、贡献多少收入、留下多少利润,以及带来多少真实电池需求。
台数告诉我们市场有多活跃,结构与财务表现,才帮助我们理解增长的质量。
数据说明:统计期统一为2026年1—9月;行业数据采用协会快报公开转载交叉核对,企业数据采用三季报。本文不据此推断两家企业的销量份额、具体车型售价或锂电业务增速。
友情提醒 |
本信息真实性未经中国工程机械信息网证实,仅供您参考。未经许可,请勿转载。已经本网授权使用的,应在授权范围内使用,并注明“来源:中国工程机械信息网”。 |
特别注意 |
本网部分文章转载自其它媒体,转载目的在于传递更多行业信息,并不代表本网赞同其观点和对其真实性负责。在本网论坛上发表言论者,文责自负,本网有权在网站内转载或引用,论坛的言论不代表本网观点。本网所提供的信息,如需使用,请与原作者联系,版权归原作者所有。如果涉及版权需要同本网联系的,请在15日内进行。 |
 更多>>最新资讯
 2025CICEE长沙工程机械展专题
 bauma CHINA 2024上海宝马工程..


 2025长沙国际工程机械展:铁建重工
 2025长沙国际工程机械展:中联重科
 2025长沙国际工程机械展:潍柴动力
 2025长沙国际工程机械展:三一
